O que é o Simples Nacional?
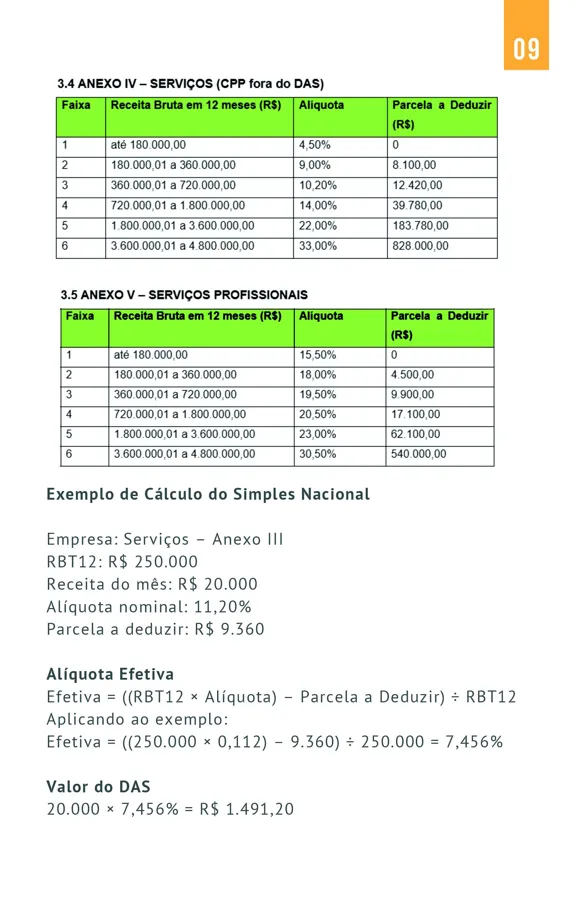
É o regime tributário simplificado da Lei Complementar 123/2006 para microempresas e empresas de pequeno porte. Reúne IRPJ, CSLL, PIS, Cofins, IPI, ICMS, ISS e a contribuição previdenciária patronal (CPP) em uma guia mensal, o DAS, calculada sobre a receita bruta. No Anexo IV, a CPP é paga fora do DAS.
Quem pode optar pelo Simples Nacional?
Microempresas, com receita bruta anual de até R$ 360 mil, e empresas de pequeno porte, com até R$ 4,8 milhões, desde que não exerçam atividade vedada, não tenham participação societária impeditiva e não tenham débitos com o fisco sem exigibilidade suspensa.
Como calcular a alíquota efetiva do Simples Nacional?
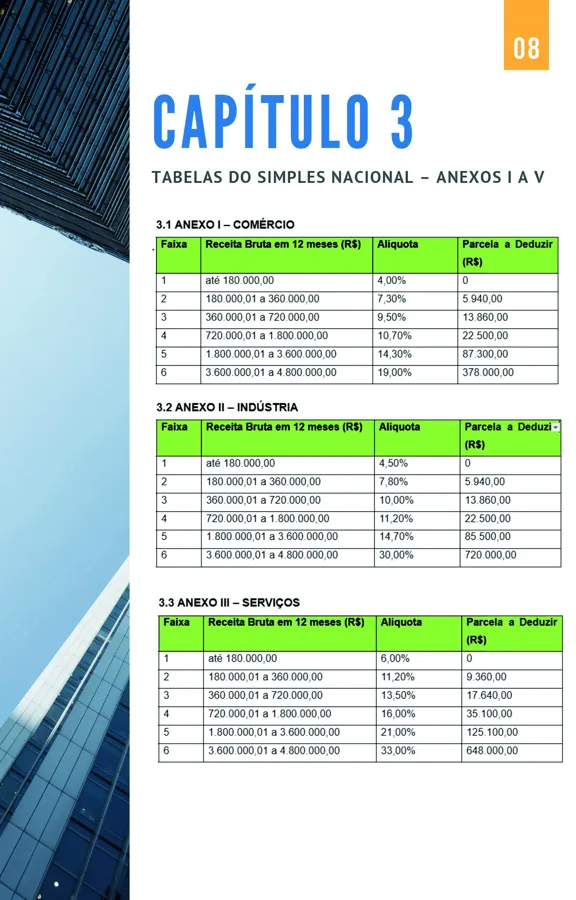
Alíquota efetiva = (RBT12 × alíquota nominal − parcela a deduzir) ÷ RBT12. No exemplo do ebook, um serviço do Anexo III com RBT12 de R$ 250 mil fica na 2ª faixa (11,20%, parcela de R$ 9.360): a efetiva é (250.000 × 0,112 − 9.360) ÷ 250.000 = 7,456%, e o DAS sobre R$ 20 mil de receita no mês é R$ 1.491,20.
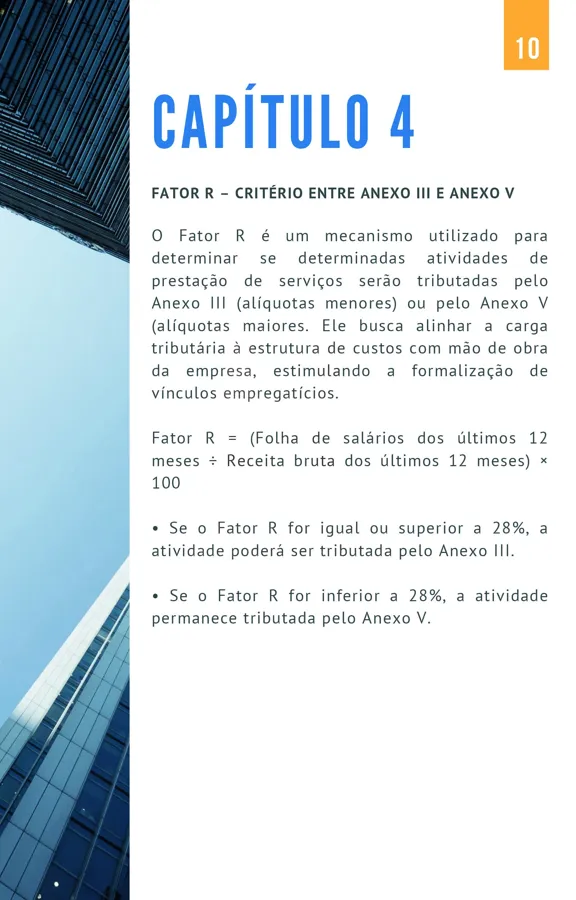
O que é o Fator R?
É a razão entre a folha de salários dos últimos 12 meses, incluindo pró-labore e encargos, e a receita bruta do mesmo período. Para as atividades sujeitas ao Fator R, resultado igual ou superior a 28% leva ao Anexo III; abaixo de 28%, ao Anexo V, de alíquotas maiores.
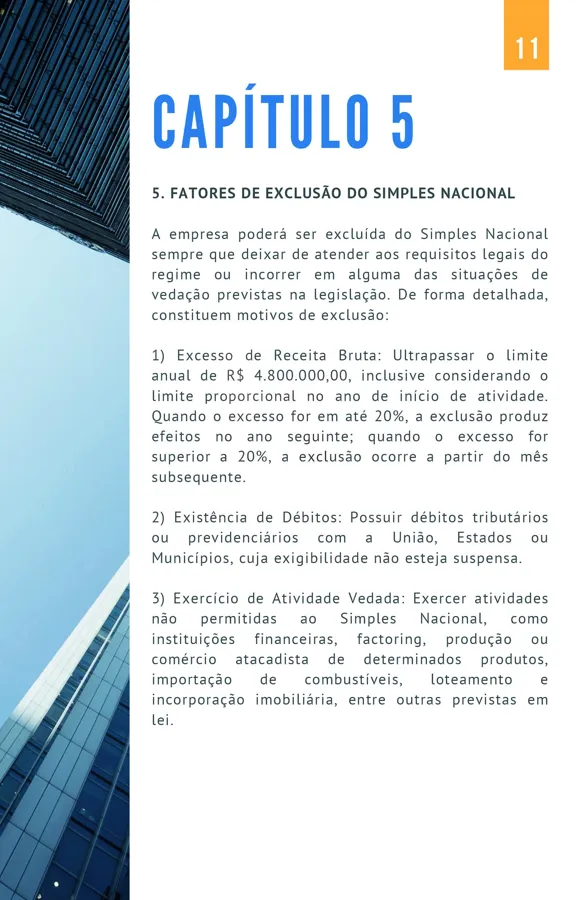
Quando a empresa é excluída do Simples Nacional?
Entre os motivos estão ultrapassar o limite de R$ 4,8 milhões, ter débitos sem exigibilidade suspensa, exercer atividade vedada e deixar de emitir documento fiscal de forma reiterada. No excesso de receita de até 20%, a exclusão vale a partir do ano seguinte; acima de 20%, a partir do mês seguinte ao do excesso.