- Estrutura do novo modelo: IBS e CBS
Como a EC 132/2023 e a LC 214/2025 organizam os novos tributos sobre o consumo.
- Substituição dos tributos vigentes
O que sai (PIS, Cofins, ICMS, ISS e parte do IPI) e o que entra no lugar.
- O modelo de IVA dual
Competências da União, dos estados e dos municípios e a integração entre IBS e CBS.
- Cumulatividade e não cumulatividade
Débito, crédito e quando a aquisição gera crédito (arts. 47 e 58).
- Funcionamento dos novos tributos
Princípios, fato gerador, base de cálculo e alíquotas.
- Exercício de 2026: dispensa de recolhimento
Quem fica dispensado em 2026 e o que continua obrigatório: documento fiscal, destaque e classificação.
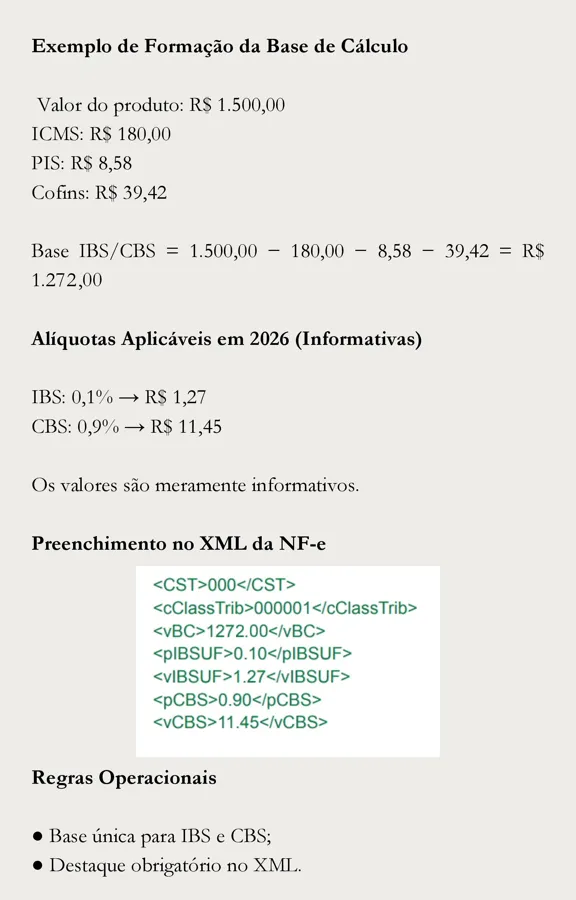
- Cálculo e destaque na NF-e em 2026
Exemplo de base de cálculo e o preenchimento dos campos de IBS e CBS no XML.
- Classificação fiscal de mercadorias
NCM, CST e cClassTrib e por que a classificação passa a decidir a tributação.
- Hipóteses de incidência do IBS e da CBS
Operações onerosas e não onerosas, brindes, bonificações e importações.
- Apuração do IBS e da CBS (arts. 42 a 44)
Apuração mensal, alíquotas de cada ente e solidariedade tributária.
- Obrigações acessórias do novo sistema
DeRE, NFS-e padrão nacional e Domicílio Tributário Eletrônico.
- Operações com imóveis e locação
Reduções de alíquota, CIB e as regras para pessoa física no regime regular.
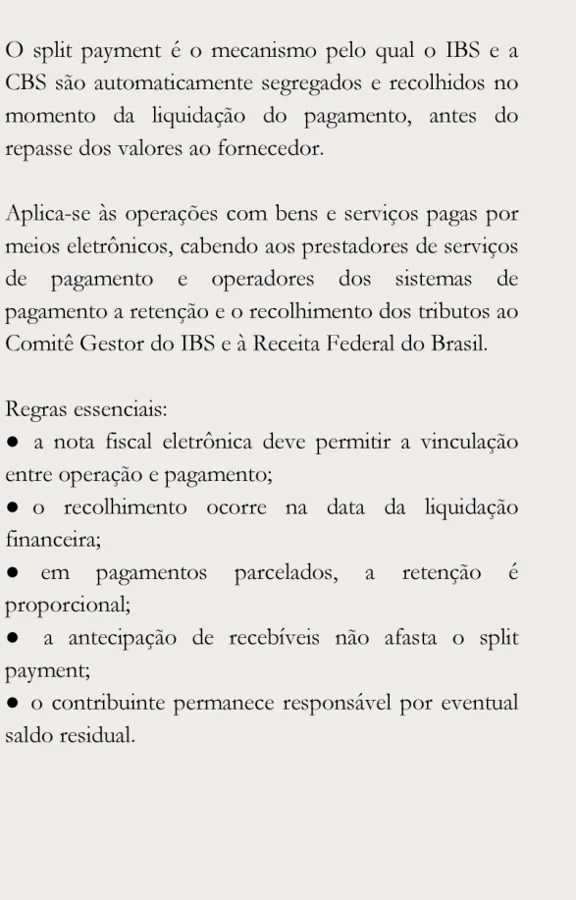
- Split payment
O recolhimento na liquidação financeira e o efeito no caixa das empresas.
- Devolução social (cashback)
Quem recebe a devolução do IBS e da CBS e a partir de quando.
- Imposto Seletivo
Produtos alcançados, forma de recolhimento e impacto no custo.
- Análise comparativa dos regimes
Simples, Presumido e Real diante do novo modelo de crédito.
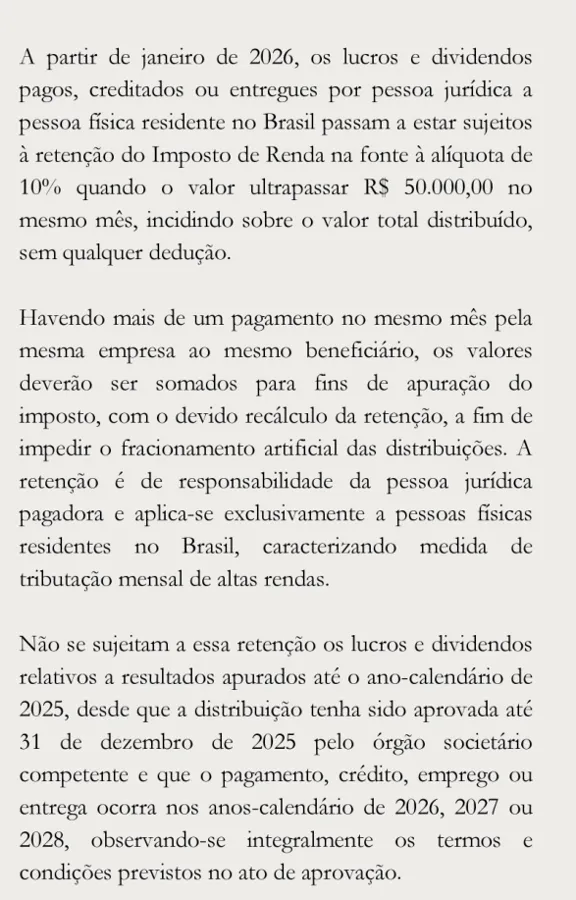
- Lei 15.270/2025: altas rendas
Retenção de 10% sobre dividendos acima de R$ 50 mil por mês e o IRPF mínimo.